مقدمه: چرا طبقه بندی نرم افزار حسابداری در شرکت ها اهمیت دارد؟
در دنیای کسب و کار مدرن امروز، هیچ سازمان و بنگاه اقتصادی بدون بهرهگیری از ابزارهای دیجیتال، سیستم های مدیریت مالی و نرم افزارهای یکپارچه قادر به حیات نیست. از شرکتهای نوپا گرفته تا هلدینگ های بزرگ، همگی برای ثبت رویدادهای مالی، انبارداری، حقوق و دستمزد و تهیه صورت های مالی به نرم افزارهای حسابداری تکیه میکنند. انتخاب یک نرم افزار قدرتمند مانند راهکارهای جامع مالی و حسابداری آریا تدبیر (ATZ)، نخستین گام در نظم بخشی به ساختار مالی شرکت است. در این میان جواب این سوال: “نرم افزار حسابداری جزو کدام دارایی است؟” بسیار کلیدی و مهم است.
با این حال، زمانی که واحد مالی یک شرکت اقدام به خرید لایسنس یا راه اندازی یک سیستم نرم افزاری میکند، نخستین و مهمترین چالش حسابداری این است: نرم افزار حسابداری جزو کدام دارایی است؟ آیا باید آن را بهعنوان دارایی ثابت (نامشهود) ثبت کرد یا هزینه دوره؟ پاسخ دقیق به این سؤال نه تنها بر صورت های مالی و ترازنامه شرکت تأثیر مستقیم دارد، بلکه از نظر مالیاتی و ممیزی حسابرسی نیز بسیار حائز اهمیت است. در این مقاله تخصصی، این موضوع را از منظر استانداردهای حسابداری ایران و تطبیق آن با زیرسیستم های نرم افزاری به طور کامل کالبد شکافی میکنیم.
۱. مفهوم دارایی در حسابداری و جایگاه نرم افزارهای مالی
برای درک اینکه نرم افزار حسابداری در کدام طبقه از اقلام مالی جای میگیرد، باید به تعریف پایه «دارایی» در حسابداری بازگردیم. دارایی عبارت است از یک منبع اقتصادی کنترل شده توسط واحد تجاری در نتیجه رویدادهای گذشته، که انتظار میرود منافع اقتصادی آتی آن به جریان شرکت تزریق شود.
برخلاف دارایی های مشهود نظیر ماشین آلات، تجهیزات اداری و ساختمان که دارای وجود فیزیکی و ملموس هستند، نرم افزارهای رایانه ای ماهیت عینی و مادی ندارند. به همین دلیل، در طبقه بندی استانداردهای حسابداری، این اقلام معمولاً زیر چتر دارایی های نامشهود (Intangible Assets) قرار میگیرند. با این وجود، نحوه تملک، شرایط قرارداد و مدل استفاده میتواند این فرض را تغییر دهد.
۲. نرم افزار حسابداری به عنوان دارایی نامشهود (استاندارد شماره ۱۷)
بر اساس استاندارد حسابداری شماره ۱۷ ایران با عنوان «دارایی های نامشهود»، نرم افزارهای رایانه ای مصداق بارز و غیر قابل انکاری از دارایی های نامشهود هستند؛ به شرطی که شرایط شناسایی استاندارد را احراز کنند. سیستم هایی نظیر نرم افزار مالی و حسابداری آریا تدبیر که به عنوان زیر ساخت اصلی مالی شرکت مستقر می شوند، در صورت خرید لایسنس دائم، در این سرفصل جای میگیرند. که تا حدودی جواب سوال نرم افزار حسابداری جزو کدام دارایی است؟ داده میشود.
شرایط چهارگانه شناسایی نرم افزار به عنوان دارایی نا مشهود:
1- قابلیت تشخیص (Identifiability): دارایی باید قابل تفکیک و ناشی از حقوق قراردادی یا قانونی باشد.
2- کنترل بر منافع اقتصادی (Control): شرکت باید بتواند کنترل خود را بر منافع اقتصادی آتی ناشی از نرم افزار اعمال کند.
3- جریان منافع اقتصادی آتی (Future Economic Benefits): احتمال زیادی وجود داشته باشد که منافع اقتصادی آتی مرتبط با دارایی (مانند دقت گزارشگری در سیستم های آریا تدبیر)، به درون واحد تجاری جریان یابد.
4- قابلیت اندازه گیری اتکاپذیر بهای تمام شده (Reliable Measurement): بهای تمام شده نرم افزار قابل اندازه گیری اتکاپذیر باشد.
۳. چهار حالت مختلف ثبت نرم افزار حسابداری در حسابداری شرکت ها
ردیف | نوع تملک و کاربری | طبقه بندی حسابداری | استاندارد / مبنا |
۱ | خرید لایسنس دائمی نرم افزار برای استفاده داخلی (غیرمکمل سخت افزار) | دارایی نامشهود (ثبت در بخش دارایی های غیرجاری) | استاندارد حسابداری شماره ۱۷ |
۲ | نرم افزار سیستمی یا کاربردی که جزء لاینفك سخت افزار است | دارایی ثابت مشهود (به عنوان بخشی از بهای تمام شده سخت افزار) | استاندارد حسابداری شماره ۱۱ |
۳ | خرید نرم افزار به قصد فروش مجدد به مشتریان | موجودی کالا (دارایی جاری) | استاندارد حسابداری شماره ۸ و ۹ |
۴ | پرداخت حق اشتراک سالانه یا ماهانه (مدل های ابری یا پشتیبانی دوره ای) | هزینه دوره (هزینه خدمات نرم افزاری / اداری) | ماهیت خدماتی و جاری |
۴. معرفی راهکارها و سبد محصولات نرم افزاری آریا تدبیر (ATZ)
برای اینکه سرمایهگذاری شرکت در نرم افزارهای مالی بالاترین بهره وری و انطباق را با استانداردهای حسابداری داشته باشد، آشنایی با راهکارهای جامع گروه نرم افزاری آریا تدبیر ذهن (ATZ) حائز اهمیت است. این محصولات با رویکردی فراگیر، ابری و بدون نیاز به نصب سرورهای سنگین فیزیکی طراحی شده اند:
1- نرم افزار مالی و حسابداری آریا تدبیر:
سیستمی یکپارچه، کاربرپسند و جامع برای ثبت اسناد، مدیریت حساب ها، خزانه داری، انبارداری و گزارش های پیشرفته مالیاتی با قابلیت پشتیبانی از تعداد کاربران نامحدود.
2- نرم افزار فروش و CRM «آریا سیستم»:
مدیریت هوشمند گردش کار، ارتباط با مشتریان، فرآیند های فروش و اتصال مستقیم به سیستم مالی و انبار.
3- نرم افزار خدمات پس از فروش «سرویس یار»:
تخصصی ترین ابزار برای مدیریت گارانتی، پیگیری درخواست ها و ارتقای رضایت مشتریان با کاربری آسان.
4- نرم افزار هوش تجاری (BI) «هوش یار سیستم»:
ابزاری قدرتمند متصل به سیستم های مالی آریا تدبیر برای استخراج داده های گذشته، تحلیل های آماری و پیش بینی روندهای آینده کسب و کار.
5- سوپر اپلیکیشن آریا تدبیر:
بستری قابل حمل بر بستر وب و موبایل جهت دسترسی مدیران به داشبوردهای مالی و اسناد در هر زمان و مکان.
برای دریافت مشاوره جهت انتخاب نرم افزار حسابداری با ما در تماس باشید
۵. نسخه های تخصصی نرم افزار حسابداری آریا تدبیر بر اساس نوع فعالیت
کسب و کارها بسته به نوع فعالیت خود نیازمند زیرسیستم های خاصی هستند که در استقرار و تعیین بهای تمام شده دارایی مؤثر است:
نسخه بازرگانی: مناسب شرکت های تجاری با قابلیت مدیریت هم زمان چندین انبار، تخفیف های پلکانی/ حجمی، و صدور فاکتورهای سریع.
نسخه خدماتی: متمرکز بر مدیریت درآمدها، قراردادهای خدماتی و هزینه های جاری.
نسخه تولیدی: دارای سیستم پیشرفته ساخت و تولید، تعریف درخت محصول (BOM) با سطوح نامحدود، محاسبه دقیق بهای تمام شده و حواله مصرف مواد اولیه.
نسخه پیمانکاری: مدیریت پروژه ها، کنترل درآمدها و هزینه های هر پروژه به صورت مجزا و تهیه صورت وضعیتها.
۶. نحوه تعیین بهای تمام شده و ثبت حسابداری خرید نرم افزار
بهای تمام شده یک نرم افزار حسابداری خریداری شده (مانند لایسنس های دائمی آریا تدبیر) شامل قیمت خرید مندرج در فاکتور به علاوه هزینه های مستقیم نصب، استقرار، سفارشی سازی اولیه و انتقال داده ها است.
مثال کاربردی: فرض کنید شرکتی نرم افزار مالی و بازرگانی آریا تدبیر را به مبلغ ۲۰۰,۰۰۰,۰۰۰ ریال خریداری کرده و بابت استقرار و آموزش اولیه سیستم مبلغ ۳۰,۰۰۰,۰۰۰ ریال پرداخت نموده است.
بهای تمام شده کل دارایی نا مشهود نرم افزاری برابر با ۲۳۰,۰۰۰,۰۰۰ ریال خواهد بود.
ثبت سند حسابداری خرید:
بدهکار: داراییهای نامشهود – نرم افزار حسابداری آریا تدبیر: ۲۳۰,۰۰۰,۰۰۰ ریال
بستانکار: بانک / حساب های پرداختنی تجاری: ۲۳۰,۰۰۰,۰۰۰ ریال
۷. استهلاک نرم افزار حسابداری و تعیین عمر مفید
بر اساس استاندارد حسابداری شماره ۱۷، دارایی های نامشهود با عمر مفید محدود باید مستهلک شوند. اگر بهای تمام شده نرم افزار ۲۳۰,۰۰۰,۰۰۰ ریال و عمر مفید برآوردی آن ۵ سال باشد:
استهلاک سالانه = 5 ÷ 230.000.000 = 46.000.000 ريال
ثبت سند استهلاک پایان سال:
- بدهکار: هزینه استهلاک دارایی های نامشهود: ۴۶,۰۰۰,۰۰۰ ریال
- بستانکار: استهلاک انباشته نرم افزار حسابداری: ۴۶,۰۰۰,۰۰۰ ریال
۸. مزیت های ساختاری نرم افزارهای آریا تدبیر در مدیریت مالی مدرن
استفاده از راهکارهای نرم افزاری آریا تدبیر (ATZ) مزایای کلیدی زیر را برای واحد مالی سازمان به همراه دارد:
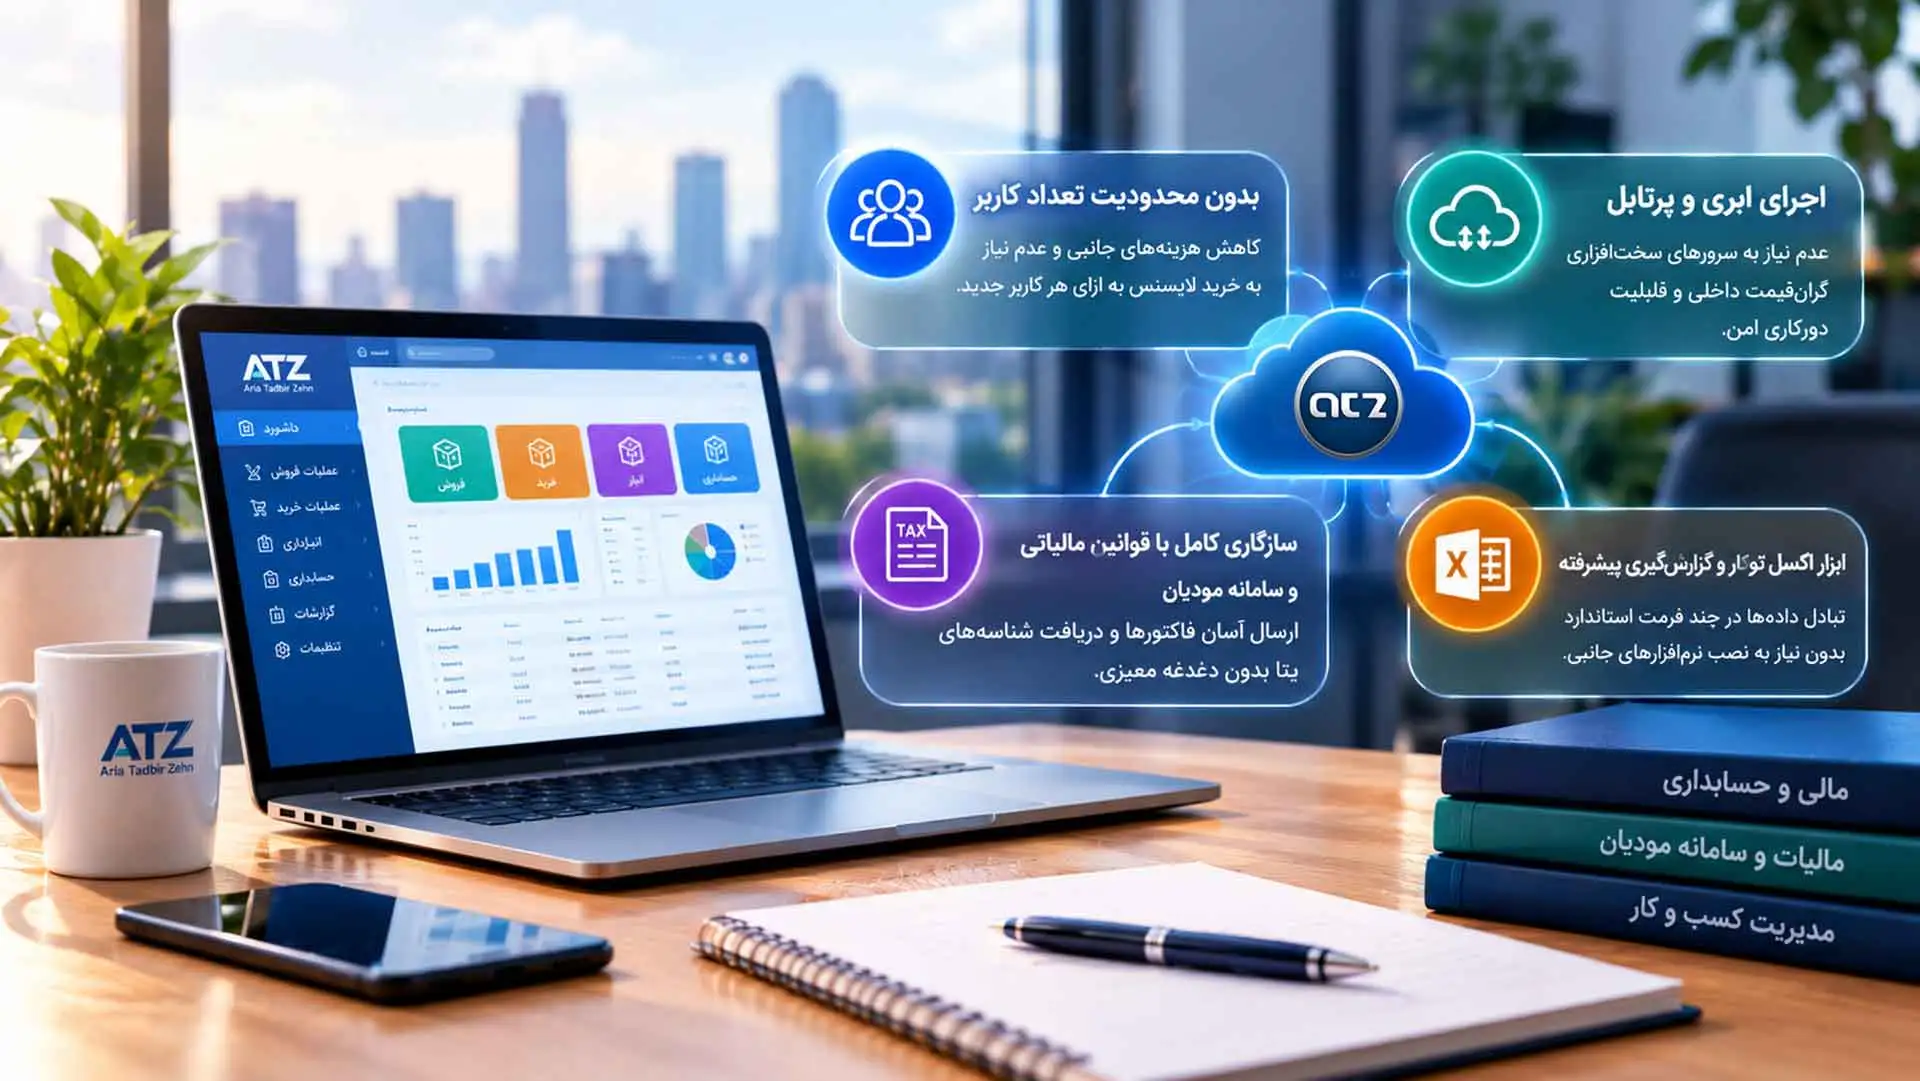
بدون محدودیت تعداد کاربر: کاهش هزینه های جانبی و عدم نیاز به خرید لایسنس به ازای هر کاربر جدید.
اجرای ابری و پرتابل: عدم نیاز به سرورهای سخت افزاری گران قیمت داخلی و قابلیت دورکاری امن.
سازگاری کامل با قوانین مالیاتی و سامانه مودیان: ارسال آسان فاکتورها و دریافت شناسه های یکتا بدون دغدغه ممیزی.
ابزار اکسل توکار و گزارشگیری پیشرفته: تبادل داده ها در چند فرمت استاندارد بدون نیاز به نصب نرم افزارهای جانبی.
نتیجه گیری
پاسخ به این پرسش که «نرم افزار حسابداری جزو کدام دارایی است؟» به مدل قرارداد و نوع تملک بستگی دارد. لایسنس های دائمی نرم افزارهایی نظیر مجموعه مالی و حسابداری آریا تدبیر در گروه دارایی های نا مشهود (غیرجاری) ثبت شده و مشمول استهلاک سالانه می شوند، در حالی که هزینه های خدمات پشتیبانی یا اشتراک های دوره ای ماهیت هزینه جاری دارند. بهره گیری از راهکارهای یکپارچه و مدرن آریا تدبیر ضمن تسریع فرآیندهای مالی، شفافیت کامل را برای حسابرسان و ممیزان مالیاتی فراهم می سازد.
سؤالات متداول (FAQ)
بله؛ خرید لایسنس دائمی این سیستم به عنوان دارایی نامشهود (غیرجاری) در دفاتر ثبت می شود.
عدم نیاز به خرید سرور فیزیکی، پشتیبانی از کاربران نا محدود، یکپارچگی با سیستم هوش تجاری (BI) و انطباق کامل با سامانه مودیان.
این هزینه ها ماهیت خدمات دوره ای را داشته و به عنوان هزینه جاری در صورت سود و زیان ثبت می شوند.